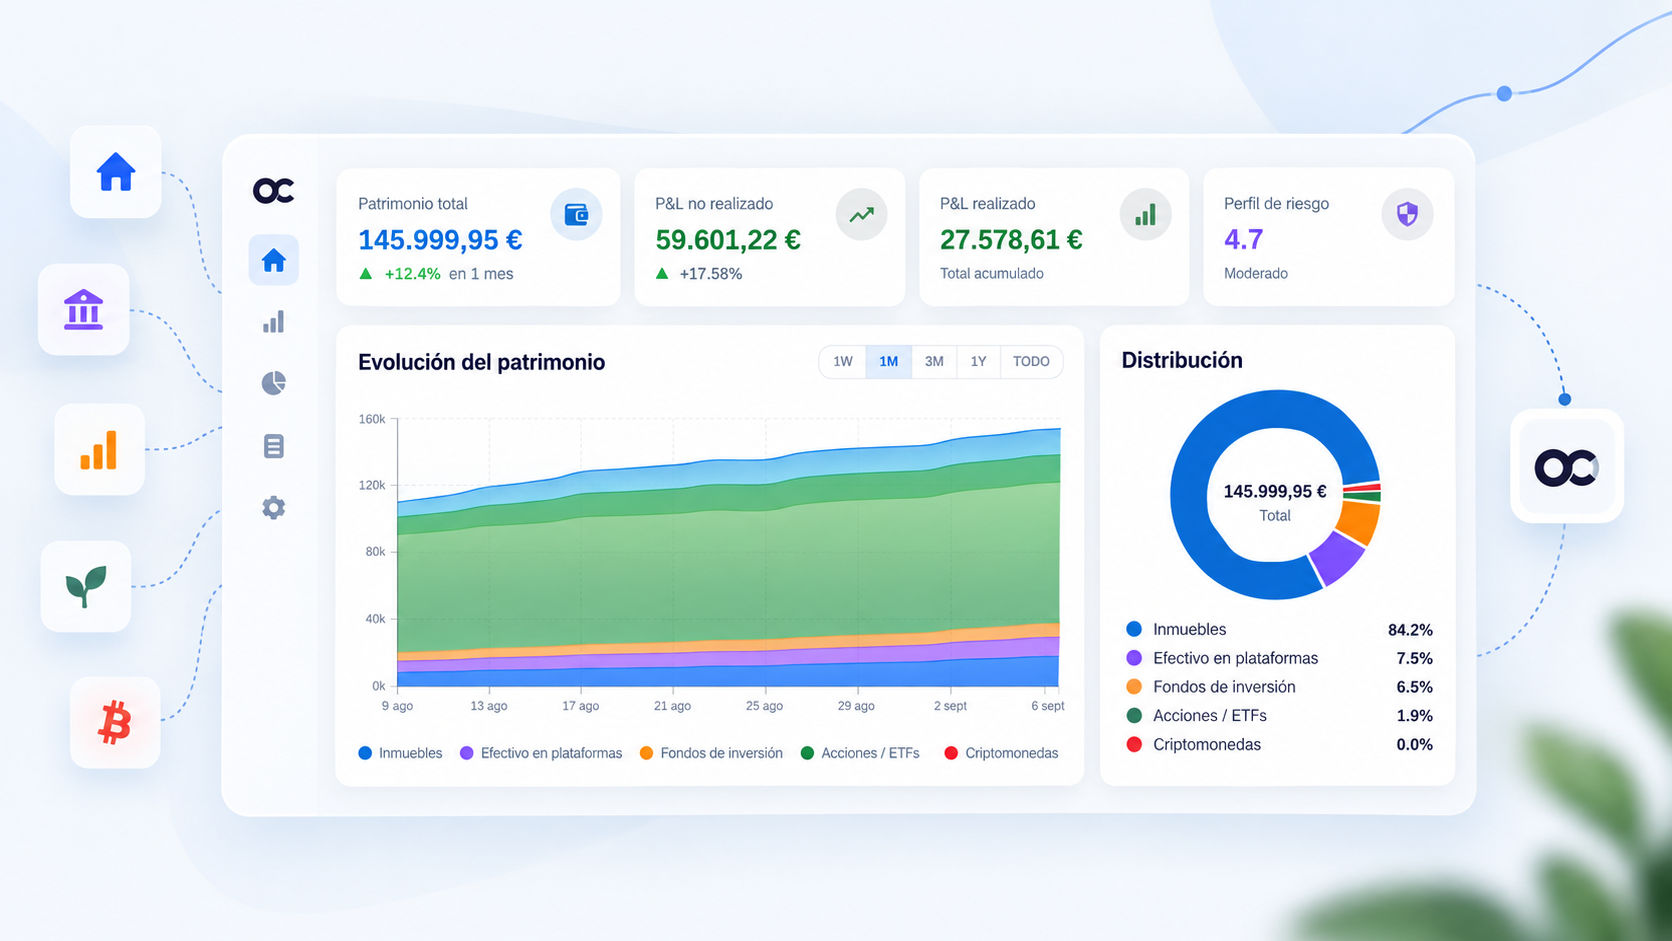
Cuando tu patrimonio está repartido entre acciones, fondos, criptomonedas, efectivo o inmuebles, saber cuánto tienes en total parece sencillo: basta con sumar.
En la práctica, no lo es tanto.
Cada activo tiene una forma distinta de valorarse, puede estar distribuido entre varias cuentas y entidades y, además, su valor cambia con el tiempo. Una vivienda no se actualiza igual que una acción cotizada, el saldo de una cuenta bancaria no necesita una cotización y el dinero que mueves de un bróker a otro no debería hacer que tu patrimonio aumente.
Por eso, OpenCap no calcula tu patrimonio sumando simplemente todas las operaciones que has introducido.
Primero reconstruye qué activos tienes en cada momento, determina el valor correspondiente de cada uno y, finalmente, los agrega para obtener una fotografía consolidada de tu patrimonio.
En esta guía explicamos cómo funciona ese cálculo.
Qué entiende OpenCap por patrimonio total
El patrimonio total representa el valor agregado de los activos que tienes registrados en OpenCap en un momento determinado.
De forma simplificada:
Patrimonio total = suma del valor actual de todos tus activos
Por ejemplo, si tienes:
25.000 € en acciones;
18.000 € en fondos de inversión;
4.000 € en criptomonedas;
12.000 € en efectivo;
y un inmueble valorado en 220.000 €;
OpenCap mostraría un patrimonio total de:
25.000 + 18.000 + 4.000 + 12.000 + 220.000 = 279.000 €
Sin embargo, para llegar a ese resultado hay varias decisiones importantes detrás. La principal es determinar cuánto vale cada activo en la fecha que estamos analizando.
1. OpenCap reconstruye primero qué tienes
Antes de valorar tu patrimonio, OpenCap necesita determinar qué posiciones forman realmente parte de él.
Para hacerlo utiliza las operaciones que has registrado: compras, ventas, aportaciones, retiradas, transferencias y demás movimientos que afectan a tus posiciones.
Una compra aumenta la cantidad de un activo que posees. Una venta la reduce.
Y una transferencia entre dos cuentas propias simplemente cambia dónde está localizado el patrimonio, pero no debería modificar cuánto patrimonio tienes.
Este último punto es especialmente importante cuando utilizas varios bancos o brókeres.
Si transfieres 10.000 € desde tu banco a tu bróker, tu patrimonio no aumenta en 10.000 €.
Simplemente pasa de estar en: Banco: 10.000 €
a estar en: Bróker: 10.000 €
El patrimonio agregado continúa siendo el mismo.
OpenCap intenta reconstruir precisamente esa realidad económica y evitar que los movimientos internos se interpreten como nuevas aportaciones de capital.
2. Después determina el valor de cada activo
Una vez conocida la cantidad que posees de cada activo, OpenCap necesita convertir esas posiciones en un valor monetario comparable.
El criterio depende del tipo de activo.
Acciones, ETFs y otros activos cotizados
En un activo cotizado, el valor de la posición se calcula de forma conceptual como:
Número de títulos × precio del activo
Si tienes 100 acciones y cada una vale actualmente 42 €:
100 × 42 € = 4.200 €
Lo importante aquí es distinguir dos conceptos.
El coste de adquisición indica cuánto invertiste.
El valor actual indica cuánto vale hoy esa posición.
Si compraste esas 100 acciones a 30 €, habrás invertido 3.000 €, pero tu patrimonio actual incluirá 4.200 €.
La diferencia de 1.200 € representa una plusvalía latente.
Todavía no has vendido las acciones y, por tanto, no necesariamente existe una ganancia fiscal realizada, pero económicamente tu patrimonio sí ha aumentado.
Los fondos se incorporan según el valor de la posición
El principio es similar en fondos de inversión.
OpenCap necesita conocer las participaciones que mantienes y su valoración para determinar cuánto representa actualmente esa inversión dentro de tu patrimonio.
Por ejemplo:
350 participaciones × 18,50 € = 6.475 €
De nuevo, este valor no tiene por qué coincidir con el dinero que aportaste originalmente.
Por eso OpenCap mantiene separados conceptos como:
capital invertido;
valor actual;
rentabilidad;
ganancias o pérdidas realizadas;
ganancias o pérdidas todavía latentes.
Mezclar todos estos conceptos haría mucho más difícil entender qué está ocurriendo realmente con tu patrimonio.
Las criptomonedas siguen la misma lógica económica
Las criptomonedas presentan una lógica equivalente a la de otros activos con precio de mercado.
Si tienes:
0,08 BTC
y el valor utilizado para Bitcoin en ese momento es:
90.000 €
la posición tendría un valor de:
0,08 × 90.000 = 7.200 €
Ese importe es el que se incorpora al patrimonio agregado.
Por tanto, aunque hayas invertido originalmente 4.000 €, OpenCap no contabiliza esos 4.000 € como patrimonio actual si la posición ahora vale 7.200 €.
El patrimonio intenta representar cuánto valen tus activos, no cuánto dinero utilizaste para comprarlos.
El efectivo se incorpora por su saldo
El efectivo funciona de forma diferente.
No necesita multiplicarse por una cotización.
Si tienes 6.350 € disponibles en una cuenta, esos 6.350 € forman parte de tu patrimonio registrado.
El reto aparece cuando tienes efectivo distribuido entre distintos lugares:
cuentas bancarias;
cuentas de inversión;
diferentes brókeres;
distintas divisas.
Aquí vuelve a ser especialmente importante distinguir entre movimientos internos y entradas o salidas reales de patrimonio.
Mover dinero entre dos cuentas tuyas no crea patrimonio nuevo.
Los inmuebles necesitan una valoración distinta
Los inmuebles plantean un problema diferente al de los activos cotizados.
Una acción o un ETF dispone de un precio de mercado observable prácticamente en todo momento. Una vivienda, en cambio, no tiene una cotización diaria que permita conocer automáticamente cuánto vale hoy.
OpenCap podría pedir al usuario que actualizara periódicamente el valor estimado de cada inmueble, pero eso introduciría una carga adicional y haría que la evolución patrimonial dependiera de valoraciones manuales potencialmente inconsistentes.
Por eso utilizamos un criterio diferente.
OpenCap toma como punto de partida el precio de adquisición del inmueble y actualiza su valor utilizando la evolución de los precios de la vivienda publicada por el Instituto Nacional de Estadística (INE) desde el momento de la compra.
De forma simplificada:
Valor estimado actual = precio de adquisición × evolución acumulada del precio de la vivienda desde la compra
Por ejemplo, si adquiriste un inmueble por 200.000 € y el índice de referencia utilizado por OpenCap refleja desde entonces una subida acumulada del 15 %, su valor estimado pasaría a ser:
200.000 × 1,15 = 230.000 €
Este valor actualizado es el que OpenCap utiliza para incorporar el inmueble al cálculo de tu patrimonio.
Una estimación, no una tasación
Es importante entender qué representa esta cifra.
OpenCap no pretende determinar el precio exacto al que podrías vender hoy una vivienda concreta.
El valor real de mercado de un inmueble depende de numerosos factores específicos:
ubicación exacta;
superficie y distribución;
estado de conservación;
planta y orientación;
reformas realizadas;
características del edificio;
oferta y demanda de la zona.
Sin una tasación o una valoración específica del inmueble, ninguno de esos factores puede conocerse automáticamente.
La actualización mediante la evolución de precios publicada por el INE proporciona, por tanto, una estimación objetiva y homogénea de cómo podría haber evolucionado el valor del inmueble desde su adquisición.
Su finalidad es ofrecer una aproximación razonable para el seguimiento patrimonial sin obligarte a introducir continuamente nuevas valoraciones.
Por qué no mantenemos simplemente el precio de compra
Mantener indefinidamente el precio de adquisición también produciría una imagen distorsionada del patrimonio.
Si compraste una vivienda hace diez años por 150.000 €, utilizar siempre esos mismos 150.000 € implicaría asumir que su valor no ha cambiado durante todo ese periodo.
Al actualizarlo mediante la evolución del mercado inmobiliario, OpenCap puede reflejar de forma más realista su peso dentro de tu patrimonio y su evolución histórica.
Por tanto, en el caso de los inmuebles conviene distinguir tres conceptos:
Precio de adquisición ≠ valor estimado actual ≠ precio real de mercado
El primero es un dato histórico.
El segundo es la estimación que OpenCap utiliza para el seguimiento patrimonial.
Y el tercero solo podría conocerse realmente mediante una valoración específica o en el momento de una compraventa.
3. Todos los activos terminan convertidos a una misma unidad
Para poder sumar activos diferentes, OpenCap necesita expresarlos en una unidad monetaria común.
De lo contrario sería imposible consolidar correctamente una cartera que contenga, por ejemplo:
acciones estadounidenses;
inversiones denominadas en euros;
efectivo en otras monedas;
activos inmobiliarios.
Conceptualmente, el proceso es:
Valor del activo en su moneda × tipo de cambio aplicable = valor expresado en la moneda de referencia
Una vez normalizadas las valoraciones, OpenCap puede agregarlas dentro de una misma fotografía patrimonial.
Esto permite analizar conjuntamente activos que económicamente son muy distintos.
4. OpenCap suma posiciones, no operaciones
Esta distinción explica una parte importante del funcionamiento de la plataforma.
Tu patrimonio no se calcula sumando todas las compras que has realizado históricamente.
Imagina estas operaciones:
aportas 10.000 €;
compras acciones por 8.000 €;
vendes esas acciones posteriormente por 9.000 €;
utilizas esos 9.000 € para comprar otro activo.
Si OpenCap sumara las operaciones, aparecerían cifras completamente irreales:
10.000 + 8.000 + 9.000 + 9.000...
Pero ese dinero se ha ido transformando de una posición en otra.
Lo que interesa en cada momento es conocer qué activos siguen formando parte de tu patrimonio y cuánto valen.
Por eso OpenCap reconstruye el estado resultante de las operaciones en lugar de utilizarlas como simples cantidades acumulativas.
Evitar la doble contabilización es fundamental
Este criterio resulta especialmente relevante cuando existen varios intermediarios.
Supongamos que tienes 15.000 € en una cuenta bancaria y decides transferir 5.000 € a un bróker.
Antes:
Activo | Valor |
|---|---|
Cuenta bancaria | 15.000 € |
Bróker | 0 € |
Patrimonio total | 15.000 € |
Después de la transferencia:
Activo | Valor |
|---|---|
Cuenta bancaria | 10.000 € |
Bróker | 5.000 € |
Patrimonio total | 15.000 € |
El lugar en el que se encuentra el dinero ha cambiado.
Tu riqueza, no.
Esta distinción entre movimientos patrimoniales y movimientos internos es una de las claves necesarias para construir una visión consolidada fiable.
Patrimonio y rentabilidad no son lo mismo
Otra diferencia importante es que tener más patrimonio no significa necesariamente haber obtenido esa misma cantidad como rentabilidad.
Supongamos que comienzas el año con:
100.000 €
Durante el año aportas otros:
20.000 €
y terminas con:
128.000 €
Tu patrimonio ha aumentado en 28.000 €, pero eso no significa que hayas ganado 28.000 € invirtiendo.
Una parte del aumento procede de una aportación externa.
El rendimiento generado por los activos sería otra magnitud distinta.
Por eso OpenCap trata por separado:
el patrimonio;
las aportaciones y retiradas;
la evolución del valor de los activos;
y la rentabilidad obtenida.
Esta separación permite responder correctamente a dos preguntas diferentes:
¿Cuánto tengo?
y:
¿Cuánto he ganado con lo que tenía?
El patrimonio también puede reconstruirse históricamente
Una vez que OpenCap conoce las operaciones y puede determinar qué posiciones existían en cada momento, no tiene por qué limitarse a mostrar únicamente la situación actual.
El mismo principio permite reconstruir cómo estaba compuesto tu patrimonio en fechas anteriores.
Para cada momento del histórico:
determina qué posiciones existían;
calcula su valoración correspondiente;
agrega los diferentes tipos de activos;
obtiene el patrimonio total de esa fecha.
Así puede construirse una evolución patrimonial coherente aunque durante ese periodo hayas:
comprado y vendido activos;
cambiado de bróker;
realizado nuevas aportaciones;
retirado dinero;
incorporado nuevos tipos de inversiones.
El objetivo no es guardar fotografías aisladas de tu patrimonio, sino reconstruir cómo ha evolucionado a partir de los movimientos que lo han ido transformando.
Un ejemplo completo
Supongamos que tu patrimonio en OpenCap está formado por:
Activo | Posición | Valor actual |
|---|---|---|
Acciones | 200 acciones × 35 € | 7.000 € |
ETF | 80 participaciones × 110 € | 8.800 € |
Fondo | 400 participaciones × 15 € | 6.000 € |
Bitcoin | 0,05 BTC × 90.000 € | 4.500 € |
Efectivo | — | 12.000 € |
Inmueble | — | 240.000 € |
OpenCap agrega el valor de todas las posiciones:
7.000 + 8.800 + 6.000 + 4.500 + 12.000 + 240.000
El patrimonio total resultante sería:
278.300 €
Eso no significa que hayas invertido 278.300 €.
Tampoco que hayas ganado 278.300 €.
Significa que, según las posiciones y valoraciones registradas, los activos incluidos en OpenCap tienen conjuntamente ese valor en ese momento.
Por qué es importante consolidar todos los activos
Cuando analizamos nuestras inversiones por separado resulta fácil perder la perspectiva.
Podemos saber cuánto tenemos en un determinado bróker o cuánto vale una vivienda, pero seguir sin saber cómo está distribuido realmente nuestro patrimonio.
Una visión consolidada permite analizar cuestiones diferentes:
qué porcentaje del patrimonio está invertido en bolsa;
cuánto está concentrado en inmuebles;
cuánto efectivo mantenemos;
qué peso tienen determinados activos;
cómo ha cambiado esa distribución con el tiempo;
y cómo ha evolucionado nuestro patrimonio agregado.
Esa es precisamente una de las razones de ser de OpenCap.
No limitar el análisis a una cuenta o una cartera determinada, sino permitir interpretar el patrimonio como un conjunto.
En resumen: así calcula OpenCap tu patrimonio
El proceso puede resumirse en cuatro pasos:
Reconstruye tus posiciones a partir de las operaciones registradas.
Determina el valor de cada activo utilizando el criterio adecuado según su naturaleza.
Normaliza las valoraciones para poder comparar activos diferentes.
Agrega todas las posiciones existentes evitando contabilizar dos veces transferencias o movimientos internos.
El resultado es una fotografía consolidada de los activos registrados en OpenCap.
Porque cuando tienes varias inversiones, varios brókeres y diferentes tipos de activos, la pregunta aparentemente sencilla de “¿cuánto tengo?” deja de ser tan sencilla.
Y disponer de una respuesta coherente es el primer paso para poder analizar después cómo está distribuido tu patrimonio, cómo está evolucionando y qué rentabilidad estás obteniendo realmente.